从利润率和增长看,后备照护是“利润引擎”。
有40年历史的托育公司2026年Q3营收8.42亿美元:后备照护强劲、全日制承压
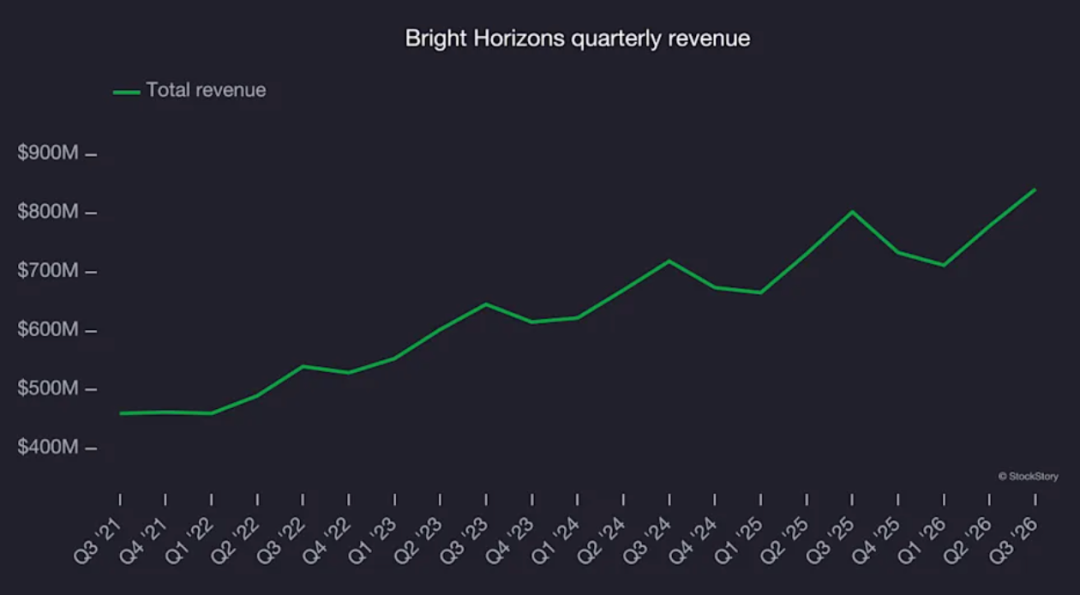
美国儿童保育和教育公司Bright Horizons(NYSE:BFAM)发布2026年第三季财报。根据财报,Bright Horizons2026年第三季度营收为8.415 亿美元,高于标普分析师一致预期的 8.424 亿美元(同比增长 4.8%,符合预期)。
调整后每股收益为 1.80 美元,高于标普分析师一致预期的 1.76 美元(超出 2.4%)。
调整后 EBITDA为 1.633 亿美元,高于分析师一致预期的 1.653 亿美元(利润率为 19.4%,低于预期 1.2%)。
Bright Horizons今年已经成立40周年,公司始于支持职场家庭和雇主的一个简单信念,已经从第一批中心发展成为广泛的教育和照护解决方案组合。
Bright Horizons CEO Stephen Kramer提到:“在这四十年中,我们经历了经济周期、全球疫情以及家庭和雇主不断变化的需求,我们在持续为所服务的家庭和客户创造价值的同时适应变化的能力,始终是一个不变的常量。‘为儿童、家庭、学习者和雇主的生活带来改变’始终是我们的核心。”
01 分业务情况:全日制服务面临挑战
在Bright Horizons ,全日制服务(Full Service)是传统核心业务,本质上就是运营实体托儿中心/幼儿园,为职场家庭提供全天候的儿童照护和早期教育。
后备照护(Back-Up Care)是一项雇主赞助福利,核心定位是:当员工平时的常规照护安排突然失效时,提供快速、可靠的临时替代照护,让员工不至于因为家事被迫缺勤。
教育咨询业务(Educational Advisory)是为企业雇主提供的“员工教育福利管理及咨询”服务,主要面向成年员工及其子女的教育需求。该业务体量比较小。
从收入规模看,该公司全日制服务业务更大,但是,全日制服务正面临英国监管通知、澳大利亚市场低迷、入学疲软等挑战。
从利润率和增长看,后备照护是“利润引擎”,战略上被寄予厚望的核心增长业务。
1.后备照护业务(Back-Up Care)
后备照护业务第三季度收入增长13%至2.86亿美元,符合预期,并且是在过去四年每年第三季度强劲增长的基础上实现的。
增长主要由更多员工使用其福利以及每位用户使用量的小幅上升推动,需求最强劲的是为有学龄儿童的家庭在暑假期间提供的照护类型,包括夏令营和辅导。
调整后营业收入1.01亿美元,营业利润率为35%。
第三季度是后备照护使用率和利润率的季节性高点,预计全年营业利润率在28%至30%之间。
根据介绍,在进入繁忙的夏季之前,该公司团队扩大了经过审核的服务提供商网络,在夏令营中心和居家照护方面增加了许多新的、很多情况下是独家的合作伙伴,在需求最高的地区增加了容量,并将覆盖范围扩展到客户员工生活和工作所在的新市场。
这些准备工作使我们能够在家庭需要的时间和地点提供照护,在整个需求高峰期实现了高履行率。
团队的营销和技术团队继续推进个性化举措,以提高认知度并推动使用,同时改善预订体验。
许多客户员工由于年初至今的强劲使用率,其年度使用额度已经提前用完。预计这将对年底前的增长产生抑制作用。
从长期来看,该公司合格员工基数的渗透率仍低于5%,这表明有持续扩大参与度和使用场景广度的空间。
该公司新服务——照护咨询,为有复杂神经多样性和老年照护需求的家庭提供支持;一个由对话式AI支持的消费者导航体验;以及通过"One Bright Horizons"实现跨服务的更紧密连接体验。这些及其他举措共同支持公司1%至13%的长期增长目标。
2.全日制服务业务(Full Service)
全日制服务业务第三季度收入5.22亿美元,较去年同期增长1.3%,主要由学费上涨推动,被净关闭中心约200个基点的逆风以及澳大利亚业务入学率下降约100个基点的逆风所抵消。本季度末公司拥有979家中心,新开两家,同时关闭11家,其中4家在澳大利亚。第三季度开业满一年的中心入学率下降约50个基点,剔除澳大利亚入学率收缩约100个基点的逆风。入住率较第二季度出现季节性下降,平均在60%多的中段。
今年秋季新家庭的入学情况比预期的要疲软,与入学预期相比最大的变化在英国。
6月下旬,英国托儿监管机构发布了一项集团范围的通知,要求加强英国所有托儿所的安全保障治理和监督。这一影响在季节性较为安静的夏季月份有限,但公司未能充分预料到它对秋季入学季新家庭决策的持续时间或全面影响。9月中旬,监管机构发布了更新通知,认可了公司的进展,但仍延长了审查期。由于秋季入学季仅在第三季度末才开始,预计更大的影响将在第四季度以及通知解除之前显现。
公司关注点始终是且一直是安全保障以及我们所照护儿童的安全和福祉。这支撑着公司产生和转化更多咨询、在儿童成长过程中留住家庭、以及与雇主客户合作推动入学的能力。这是英国监管机构采取的一项没有先例的行动,因此无法知道事情会以多快的速度恢复。预期是,鉴于整体市场强劲,在通知解除后,应该会看到入学恢复的速度回升。
在澳大利亚,运营环境仍然充满挑战。房地产开发商驱动的供应增长加上需求疲软,已将行业以及我们自身的入住率推至多年低点。第三季度的业绩符合预期,但尚未看到短期内条件改善的迹象。
本季度记录了2.9亿美元的非现金商誉减值费用和400万美元的其他无形资产减值费用,均与国际全日制服务报告单元相关,澳大利亚归属于该单元。
公司还将继续优化我们的组合,使中心能够服务于客户合作伙伴的员工以及他们生活和工作所在地的职场家庭,并继续关闭表现不佳的中心。
3.教育咨询业务(Educational Advisory)
教育咨询业务第三季度收入3300万美元,较去年同期略有下降,调整后营业利润率为29%。
College Coach的持续增长被EdAssist参与者使用量下降所抵消。
预计收入与2025年大致持平。
02 安全保障举措
公司非常关注的一件事是首先学习,然后采取迅速适当的行动。公司正在美国和英国的Bright Horizons中心安装摄像头,公司相信这将是一项额外的安全保障措施,补充显然最重要的监督,即教室中的领导力和确保教室教师之间适当的制衡。
公司正在与一家在安全保障方面拥有丰富专业知识的一流公司合作,真正采取由外而内的视角。
此外,公司非常重视技术,除了摄像头,教室中的技术,确保尽一切努力保障教室内技术的使用安全。
03 技术、AI与营销
管理层表示公司绝对正在采取措施,使组织和中心通过大模型更容易被发现,并认识到人们越来越多地以这种方式开始他们的研究。
公司正在通过制作更多视频和其他对大模型非常有响应性的内容来回应,让大模型能够更好地拾取和发现。
公司认识到正在进入一个人们使用AI Agent来实际开始研究并最终寻找中心参观等信息的阶段。公司一直非常关注参观的可用性,知道当不再是人而是Agent在寻找时,可用性实际上成为一个非常重要的标准。
公司的营销组织正在真正响应所吸引的消费者的这些变化习惯,最终专注于发现性和所提供内容的差异化。